台积电,已经死了,不是死在导弹下,也不是倒在哪个对手的围剿里,而是死在了中美两国各自递出的一张纸上
台积电,如今的境况,与其说消亡,不如说已在战略层面悄然瓦解。这并非战火摧毁,亦非对手逼迫,而是沉沦在一张张政策公文的字句之间。二零二六年九月十六日,重新审视台积电的处境,最容易犯的错误,恰恰在于其依然保持着惊人的盈利能力。
根据九月十日公布的数据,八月份营收达五千一百四十八亿新台币,同比增长五十三点三%。今年前八个月营收总额三点三八六八七万亿新台币,同比增幅高达三十九点三%。单月营收首次突破五千亿关口,更连续四个月打破营收记录,盈利速度比以往任何时候都更为迅猛。然而,正是这表面的繁荣,让人忽略了一件更重要的事实:台积电未来的发展道路正被来自两端的力量不断压缩。
首当其冲的是来自美国的政策文件。早在二零二四年十一月,台积电就向中国大陆客户发布通知,停止接受七纳米及以下制程所有人工智能芯片的订单。这名义上是资质审查,实质上却是执行美国政府的出口管制红线。
年初,台积电南京工厂进口设备,需要美国年度许可证才能过关,且仅限于老旧成熟制程项目。到了五月份,美国直接吊销了台积电向中国出口芯片制造物资的授权。其中,七月十六日的行动最为严厉。魏哲家在法人说明会上,宣布将一千亿美元的资金投入亚利桑那州,打造二纳米及以下工艺的晶圆工厂和先进封装厂。加上此前投入,美国投资总额已达二千六百五十亿美元,全美布局十二座工厂,资本性开支预算甚至被调高至六百四十亿美元。这一举动在美国舆论界引发巨大震动, 美积电一词不绝于口。
眼见最先进产能被转移,大陆市场也难以拓展,台积电还能留下什么?然而,更令人无奈的是,台积电连决定与谁合作的权利,都已经渐渐失去了。

再来看看中国方面的政策文件。二零二五年九月,国务院办公厅发布关于政务采购执行国产品标的公文,十二月,财政部和工信部更进一步,将关键芯片境内生产以及核心环节的工作逐条卡死。

十四五规划将集成电路全产业链攻关列为首位。政策效果显而易见,中芯国际第二季度营收突破三十亿美元,净利润增长超过二百六十,海外订单大量回流,产能紧张,芯片价格不断攀升。
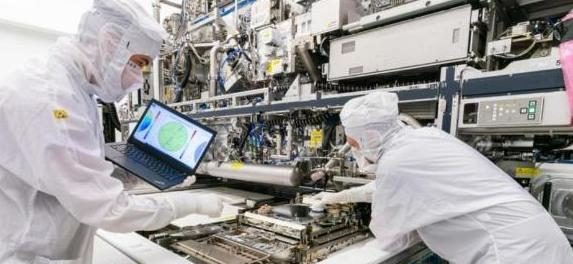
虽然中芯国际在先进制程仍受限制,短期内难以接高端人工智能订单,但成熟制程领域早已被本土厂商瓜分。
台积电自身发布的财务报告清晰地展示了这一趋势:来自大陆的营收占比从二零二五年第二季度的九%滑落至今年第二季度的六%左右,绝对金额也在不断缩水。

这两份文件,如同双重枷锁,将台积电的命运紧紧束缚。美国规则锁定了未来,技术、核心环节、发展方向,都必须遵循美国节奏;中国规则则切断了后退之路,将利润增长空间拱手让给中芯国际等本土厂商。 台积电目前的大部分收入,都来自北美客户。第二季度数据显示,北美营收占比高达七十八%,七纳米以下先进制程占比更是高达七十七%,毛利率达到惊人的六十七点七%。 到了二零二五年,英伟达超越苹果,成为台积电最大的客户。客户构成日益向人工智能倾斜,将台积电与这些企业深度捆绑,这并非底气,而是一根悬在脖子上的绳索,勒得越紧,选择余地越小。 所以,关于台积电消亡的说法,并非指经营利润枯竭,而是指那个可以左右逢源、掌握自身命运的台积电已经不复存在了。过去,它可以用巧妙周旋,让各方都不敢轻易对其痛下杀手,堪称最强硬的硅盾。 如今,它已沦为美国产业政策中的一个普通环节,工厂搬迁、客户指示,乃至技术选择,都被别人安排得明明白白。而大陆市场,则主动让给了中芯国际等国内企业。 最讽刺的是,很多人仍然认为将工厂搬到美国是为了保命。然而,一旦这块硅盾离开了原来的基座,便不再具备任何防护功能,而变成了一个被攥在别人手掌心中的把柄。 台积电确实还在持续盈利,且盈利额度比以往任何时候都要高。但那个能在不同力量间周旋、各方离不开的台积电,已经永远地消失了。一份文件定义了增长上限,另一份文件划定了后退下限,而中间留给它的道路,早已不是它所能掌控的。